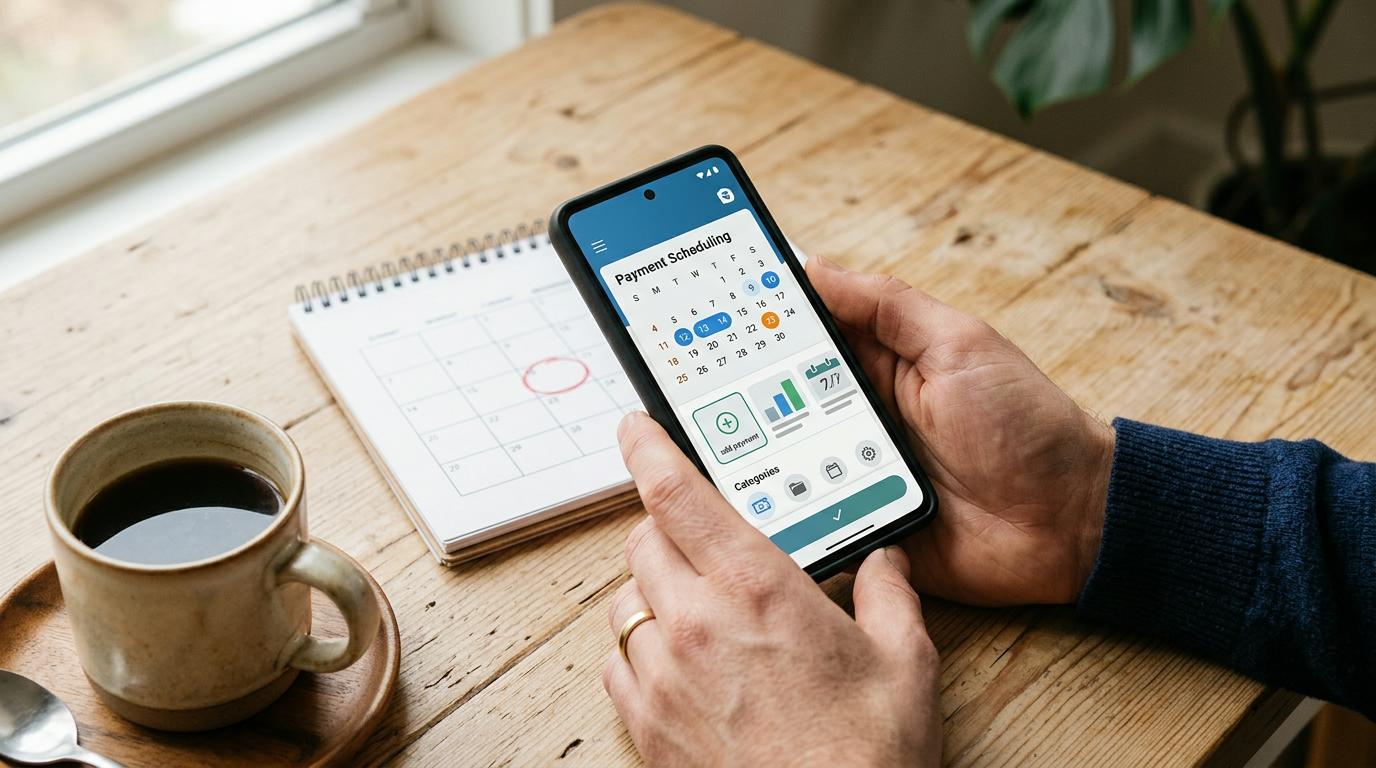
Una transferencia programada es una instrucción que configuras en tu app bancaria o fintech para que un monto se envíe de forma automática a otra cuenta en la fecha y con la frecuencia que tú elijas: semanal, quincenal, mensual o con la periodicidad que mejor se adapte a tus necesidades. A diferencia de una transferencia manual, no tienes que recordar hacerla cada vez ni entrar a tu app en el momento del pago. Tú defines los parámetros una sola vez y el sistema se encarga del resto. En México, este tipo de instrucciones opera a través de SPEI y está disponible en la mayoría de los bancos y apps fintech.
A lo largo de este artículo encontrarás los escenarios más comunes donde una transferencia programada puede ayudarte, los pasos para configurarla, las diferencias con la domiciliación de pagos, qué puede salir mal y cómo prevenirlo, y cómo modificarla o cancelarla cuando lo necesites.
Para qué sirve una transferencia programada en tu día a día
Más allá de “ahorrar tiempo”, una transferencia programada resuelve problemas concretos que cualquier persona con pagos recurrentes conoce bien: el mes en que se te fue la fecha de la renta, la quincena que destinaste a otra cosa antes de apartar tu ahorro, o el pago a quien te ayuda en casa que postergaste sin querer.
Estos son los escenarios donde una transferencia programada aporta más valor:
- Pago de renta mensual: configuras el monto y la fecha una sola vez, y tu arrendador recibe el pago puntual sin que tengas que recordarlo cada mes.
- Aportaciones a una cuenta de ahorro o meta financiera: separas una cantidad fija cada quincena hacia una cuenta destinada a ese objetivo, antes de que el dinero se diluya en otros gastos.
- Pagos a personas colaboradoras del hogar: si tienes un acuerdo de pago semanal o quincenal, la transferencia programada elimina la fricción de hacerlo manual cada vez.
- División de gastos compartidos: si vives con roomies o compartes gastos con tu pareja, puedes programar tu aportación mensual a una cuenta compartida sin depender de recordatorios.
- Mesada familiar: enviar una cantidad fija a un familiar de forma recurrente sin que dependa de que lo recuerdes.
Vale la pena aclarar una distinción: la transferencia programada va de tu cuenta a otra cuenta de una persona o a una cuenta propia. No es lo mismo que pagar un servicio como luz o teléfono, que suele gestionarse a través de domiciliación o pago en ventanilla. Esa diferencia la abordamos más adelante con más detalle.
Cómo configurar una transferencia programada paso a paso
El proceso de configuración puede variar según la app que uses, pero los pasos fundamentales son los mismos en la mayoría de las instituciones financieras en México.
Datos que necesitas antes de empezar
Antes de abrir tu app, ten a la mano la siguiente información:
- CLABE interbancaria de la cuenta destino (18 dígitos). Este es el dato más importante para transferencias entre bancos distintos en México, ya que el sistema SPEI la utiliza para identificar la cuenta receptora.
- Nombre completo de la persona o titular de la cuenta destino.
- Monto que se enviará en cada ejecución.
- Frecuencia deseada: semanal, quincenal, mensual u otra periodicidad disponible en tu app.
- Fecha de inicio del primer envío.
- Fecha de fin, en caso de que la transferencia tenga un plazo definido (opcional en muchas apps).
Si la cuenta destino es del mismo banco que el tuyo, algunas apps permiten buscarla por número de tarjeta o número de cuenta, aunque la CLABE sigue siendo el dato más seguro para evitar errores.
Pasos generales en apps bancarias y fintech
El flujo puede diferir en nombre de menús o en el orden de las pantallas, pero en términos generales funciona así:
- Abre tu app bancaria o fintech e inicia sesión.
- Ve a la sección de Transferencias o Enviar dinero.
- Selecciona la opción de programar o transferencia recurrente (el nombre varía según la institución).
- Ingresa los datos de la cuenta destino: CLABE y nombre del beneficiario.
- Define el monto y elige la frecuencia (semanal, quincenal, mensual o personalizada).
- Establece la fecha del primer envío y, si aplica, la fecha de fin.
- Revisa el resumen de la instrucción y confirma con el método de autenticación de tu app: huella digital, reconocimiento facial o código de un solo uso vía SMS.
Como ejemplo ilustrativo, la app de Mercado Pago permite programar transferencias desde su sección de envíos de dinero, con opciones de frecuencia y fecha de inicio que puedes ajustar según tus necesidades.
Transferencia programada vs. domiciliación de pagos: cuál te conviene
Muchas personas usan estos dos términos como si fueran lo mismo, pero tienen diferencias importantes que afectan el control que tienes sobre tu dinero.
Con una transferencia programada, tú defines cada parámetro: el monto exacto, la fecha, la cuenta destino y puedes cancelarla cuando quieras desde tu app, sin necesidad de pedirle nada a nadie. El dinero sale de tu cuenta hacia donde tú decidiste.
Con una domiciliación de pagos, le autorizas a una empresa o proveedor de servicios a cobrar de tu cuenta en las fechas que ellos determinen. El monto puede variar de un cobro a otro (como sucede con el recibo de luz o el teléfono), y cancelarla suele requerir un trámite con la empresa.
Aquí una comparación práctica:
- Transferencia programada: monto fijo, destino que tú controlas, cancelación inmediata desde tu app, ideal para pagos entre personas o hacia cuentas propias.
- Domiciliación: monto variable según el servicio, el cobro lo inicia el proveedor, cancelación depende de la empresa, útil para servicios cuyo monto cambia cada mes.
La orientación general es esta: si el pago es a una persona, a tu arrendador o a una cuenta de ahorro propia, la transferencia programada te da más control. Si se trata de servicios como electricidad, telefonía o seguros, la domiciliación puede funcionar bien porque el monto varía y la empresa ya tiene el proceso automatizado por su lado. Ninguna opción es mejor en términos absolutos; depende del tipo de pago y del nivel de control que quieras mantener.

Qué puede salir mal y cómo prevenirlo al programar transferencias
Automatizar pagos no significa olvidarte por completo de ellos. Hay situaciones que pueden hacer que una transferencia programada no se ejecute como esperas.
Saldo insuficiente el día de la ejecución
Este es el escenario más común. Si tu cuenta no tiene fondos suficientes al momento en que el sistema intenta procesar la transferencia, la instrucción no se ejecuta. En la mayoría de los casos, la app no reintenta el envío de forma automática: la transferencia simplemente no ocurre ese día y tendrás que hacerla de forma manual o esperar al siguiente ciclo programado.
Para prevenirlo, dos acciones concretas ayudan mucho: mantener un colchón de saldo en la cuenta desde la que salen las transferencias, y activar las alertas de saldo bajo que ofrecen la mayoría de las apps. Esas notificaciones te avisan con anticipación para que puedas hacer un depósito antes de la fecha de ejecución.
Días no hábiles y horarios de corte
El sistema SPEI opera en horarios definidos y no procesa transferencias los fines de semana ni días festivos. Cuando una transferencia programada cae en una de esas fechas, el comportamiento varía según la institución: algunas apps la ejecutan el siguiente día hábil, otras la adelantan al día hábil anterior. No existe un estándar único, por eso conviene revisar la política específica de la app que uses.
Un hábito útil es revisar al menos una vez al mes el historial de transferencias programadas para confirmar que se estén ejecutando con regularidad. Las notificaciones push de tu app son una herramienta de monitoreo que vale la pena activar: te informan cada vez que una transferencia se procesa o falla, sin que tengas que entrar a revisar manualmente.
Cómo modificar o cancelar una transferencia programada
En la mayoría de las apps bancarias y fintech en México, puedes consultar tus transferencias programadas activas desde la sección de transferencias o movimientos agendados. Ahí verás un listado de las instrucciones vigentes con sus detalles: monto, frecuencia, próxima fecha de ejecución y cuenta destino.
Un detalle que conviene conocer: muchas apps no permiten editar una transferencia programada existente. Si necesitas cambiar el monto o la fecha, el proceso habitual es cancelar la instrucción actual y crear una nueva con los datos actualizados. Por eso, antes de hacer cualquier cambio, verifica que la cancelación se realice antes de la fecha y hora de corte del siguiente envío, para evitar que se ejecute una vez más antes de que el cambio tome efecto.
En el caso de apps como Mercado Pago, la gestión de transferencias programadas se realiza desde la misma sección donde se configuraron originalmente, lo que facilita el seguimiento. Conservar el historial de estas instrucciones también es útil como referencia para tu control financiero personal: puedes ver cuándo se ejecutaron, por qué montos y hacia qué cuentas.
Preguntas frecuentes sobre transferencias programadas
¿Una transferencia programada tiene costo?
Depende de la institución financiera. En México, muchas apps y bancos no cobran comisión por transferencias SPEI, pero conviene verificar las condiciones de tu cuenta en particular. Algunas cuentas básicas pueden tener un límite en el número de transferencias sin costo al mes, y superar ese límite podría generar una comisión.
¿Qué pasa si la cuenta destino ya no existe o cambió de titular?
La transferencia no se procesa y el monto permanece en tu cuenta de origen. Algunas apps envían una notificación de error para informarte. Por eso, cuando el beneficiario cambia de banco o de cuenta, es recomendable actualizar los datos de la instrucción programada con la nueva CLABE antes de la siguiente fecha de ejecución.
¿Puedo programar transferencias a cuentas de otros bancos?
Sí. En México, las transferencias interbancarias se procesan a través de SPEI y solo necesitas la CLABE de 18 dígitos de la cuenta destino. La disponibilidad de la función de programación depende de la app que uses, pero la mayoría de los bancos y fintechs la ofrecen para transferencias tanto dentro de la misma institución como hacia otros bancos.
¿Cuántas transferencias programadas puedo tener activas al mismo tiempo?
El límite varía según la institución financiera. Algunas apps no imponen un máximo de instrucciones activas, mientras que otras pueden restringir el número de órdenes vigentes. Consulta las condiciones de tu cuenta para conocer los detalles específicos.
Organizar tus finanzas personales no requiere cambios drásticos: a veces basta con automatizar los pagos que ya haces de forma recurrente. Si quieres dar ese primer paso, la app de Mercado Pago ofrece la opción de programar transferencias desde su sección de envíos de dinero, lo que puede ser un punto de partida para quienes buscan reducir la carga mental de recordar pagos cada mes.
¡Aplican restricciones! Consulta más información sobre productos y promociones en: https://mpago.li/2MdeJDh